
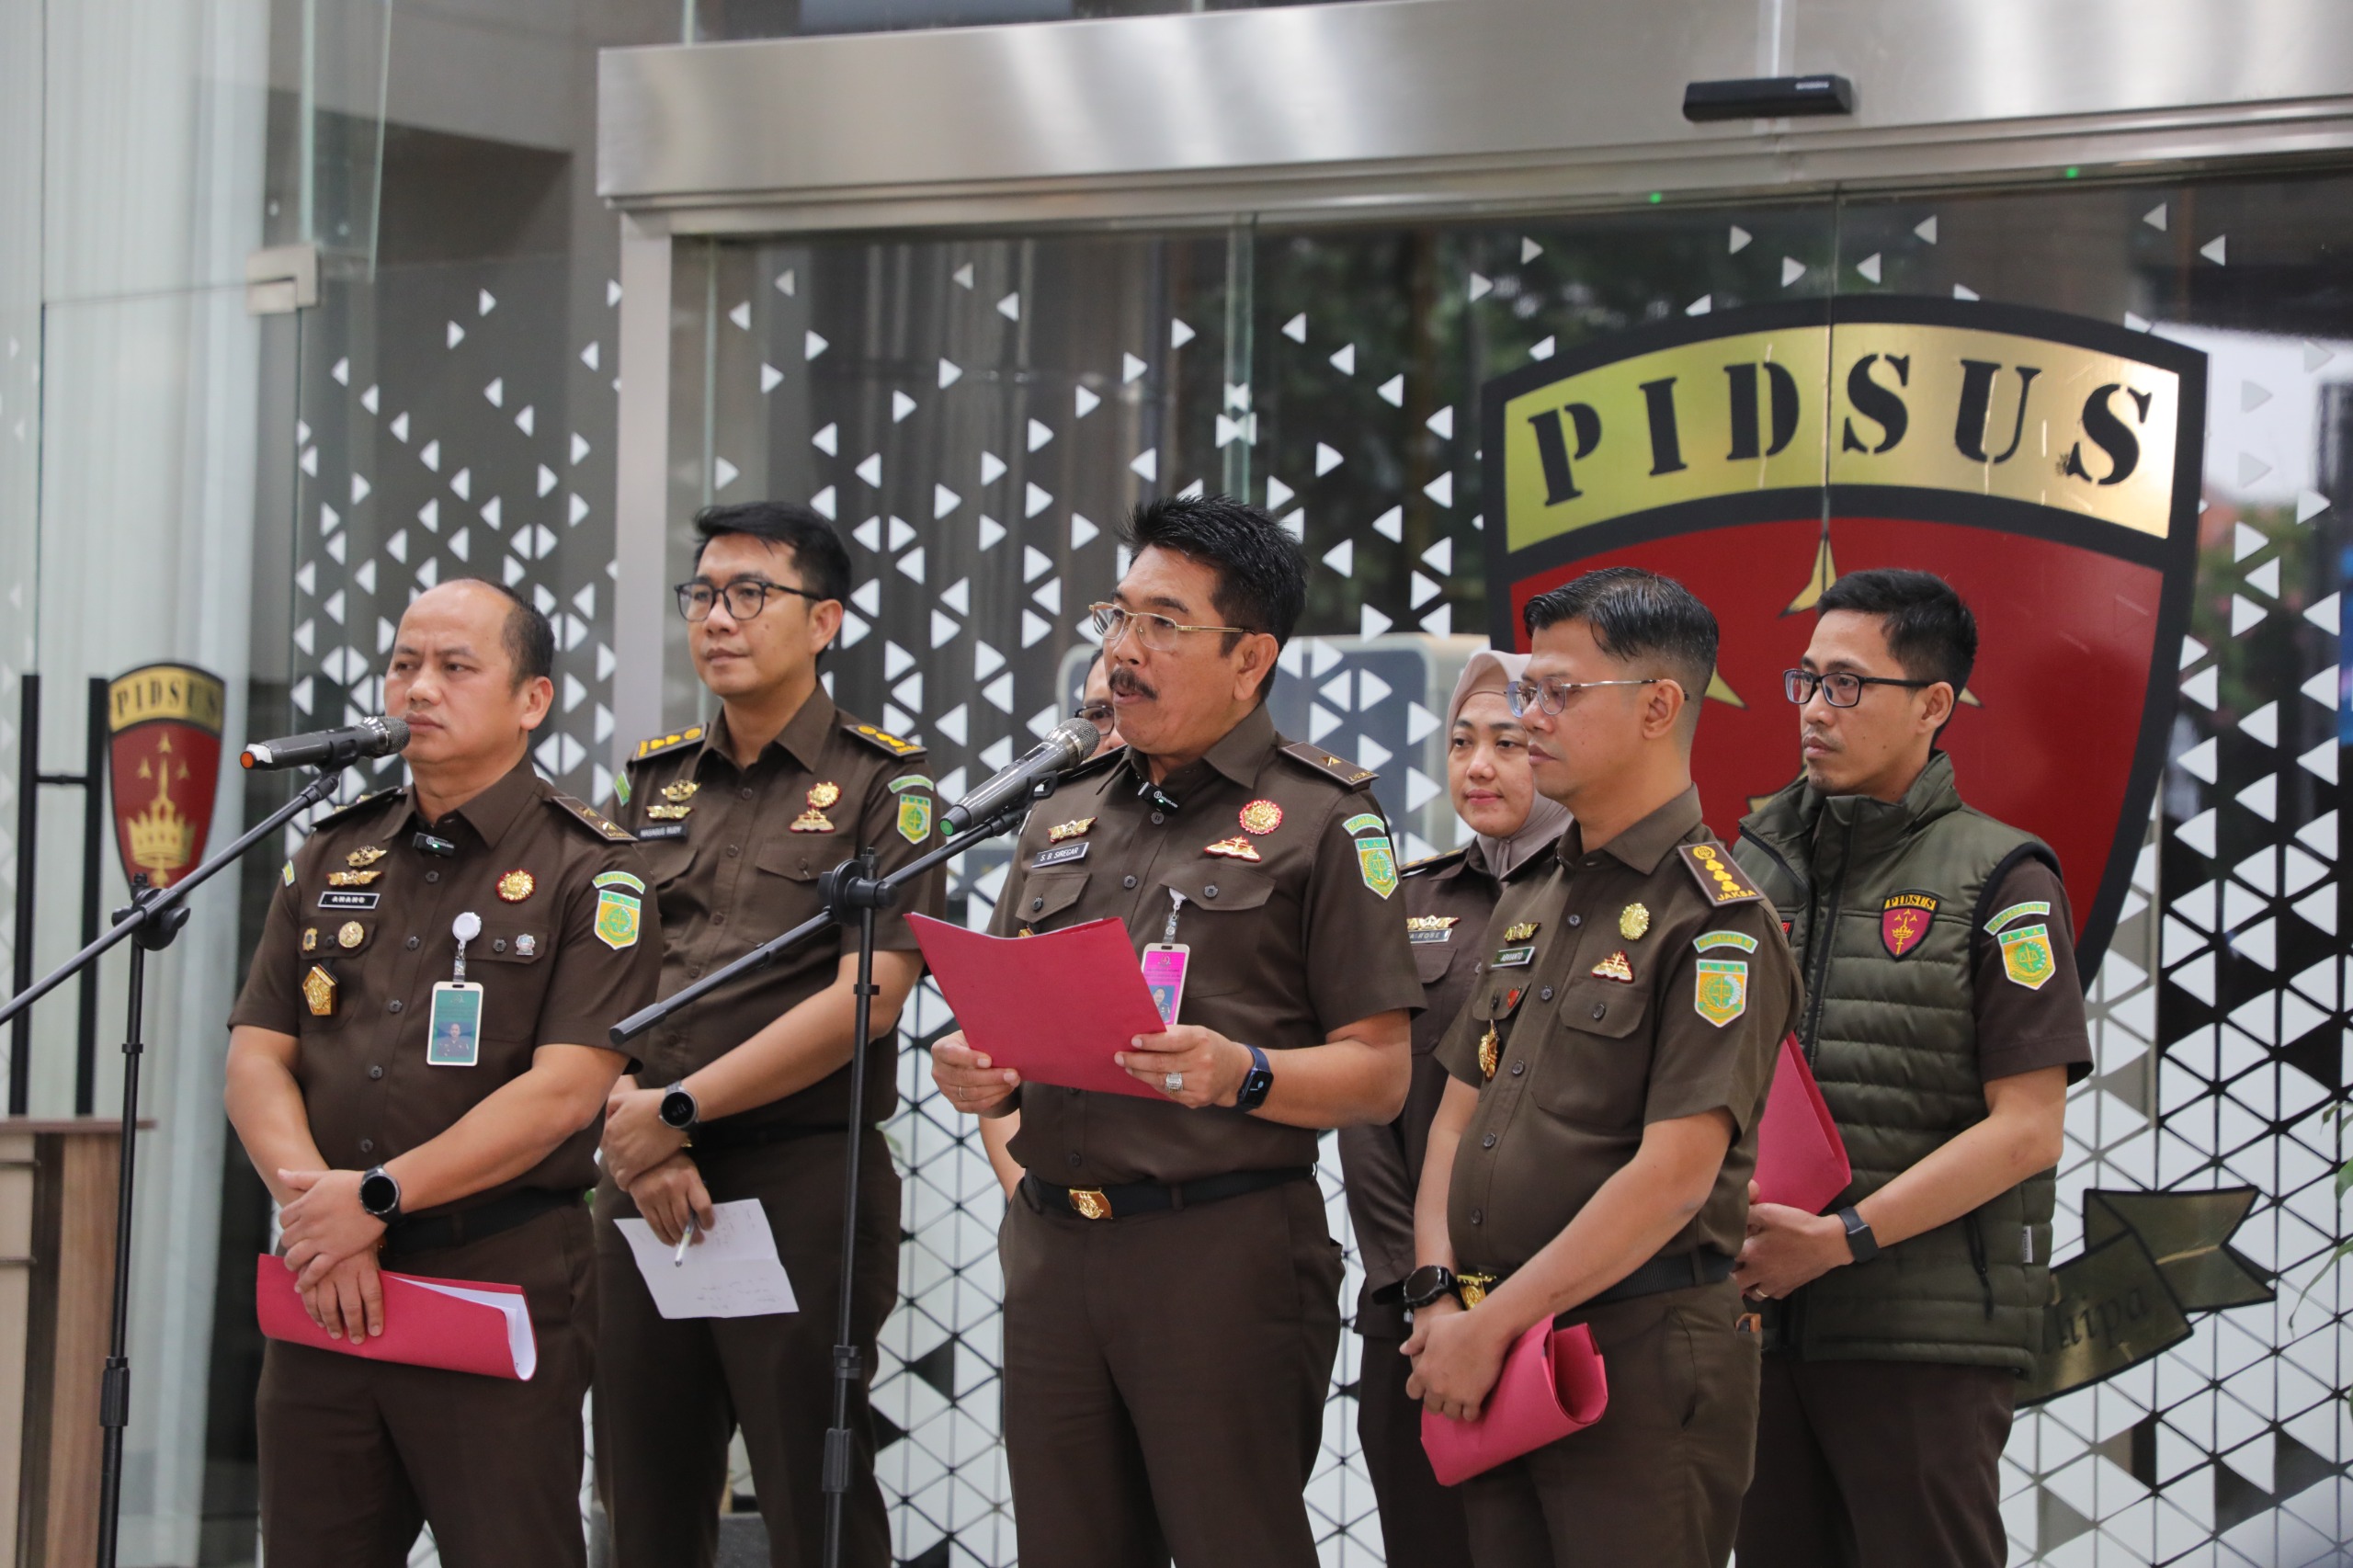
Jakarta – Tim Penyidik pada Jaksa Agung Muda Bidang Tindak Pidana Khusus (JAM Pidsus) Kejaksaan Agung menetapkan PT TPL, Tbk sebagai tersangka korporasi dalam perkara dugaan tindak pidana korupsi terkait transfer pricing pada Senin, 7 September 2026.
Penetapan tersebut berkaitan dengan dugaan praktik transfer pricing yang dilakukan PT TPL, Tbk kepada entitas perusahaan selama periode 2008 hingga 2025.
Kepala Pusat Penerangan Hukum Kejaksaan Agung, Anang Supriatna, dalam siaran pers Nomor PR-317/015/K.3/Kph.3/09/2026 menyebutkan, penetapan tersangka dilakukan setelah penyidik melakukan serangkaian tindakan penyidikan.
Di antaranya pemeriksaan terhadap 112 orang saksi, termasuk Kuasa Direksi PT TPL. Penyidik juga telah menyita sejumlah dokumen dan barang bukti elektronik berdasarkan persetujuan penyitaan dari Pengadilan Negeri.
Selain itu, penyidik telah melakukan permintaan dan menerbitkan surat tugas kepada ahli untuk melakukan perhitungan kerugian keuangan negara.
Dalam perkara ini, PT TPL disebut sebelumnya bernama PT IIU yang berdiri berdasarkan Akta Pendirian Nomor 329 tanggal 29 April 1983. Berdasarkan Akta Nomor 61 tanggal 20 Februari 2001, perusahaan tersebut kemudian berubah nama menjadi PT TPL, Tbk.
Perusahaan tersebut bergerak di bidang industri pengolahan bubur kertas (pulp) dan perhutanan.
Diduga manipulasi HS Code
Menurut penyidik, sejak 2008 hingga 2025 PT TPL, Tbk melakukan penjualan ekspor produk pulp kepada perusahaan afiliasinya, yakni DP MMI, Ltd. atau DP Macau, serta melakukan penjualan lokal kepada APR.
Dalam pelaksanaannya, penyidik menduga PT TPL melakukan under invoicing secara melawan hukum dengan cara mengubah atau memanipulasi HS Code produk.
Produk yang menurut penyidik secara karakteristik, kegunaan dan harga pasar seharusnya dikategorikan sebagai Dissolving Pulp, diduga diubah menjadi produk Paper Grade Pulp/Bleached Hardwood Kraft Pulp (BHKP).
Penyidik juga menduga PT TPL tidak menyampaikan informasi transaksi sesuai kondisi sebenarnya dalam dokumen Transfer Pricing (TP Doc) dan laporan Surat Pemberitahuan Tahunan (SPT) Pajak Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB) pada Direktorat Jenderal Pajak.
Dokumen tersebut seharusnya digunakan untuk melakukan pemeriksaan terhadap kewajaran transaksi perusahaan.
Tak hanya itu, penyidik menduga PT TPL bekerja sama dengan pejabat yang berwenang agar pengawasan terhadap transaksi tersebut tidak dilakukan sebagaimana mestinya.
Dalam proses review atau penelaahan Kertas Kerja Pemeriksaan (KKP) dan Laporan Hasil Pemeriksaan (LHP), penyidik menyebut proses tersebut tidak didasarkan pada audit program yang telah disusun.
Akibatnya, pejabat yang berwenang diduga tidak melakukan perbandingan harga terhadap laporan TP Doc dan SPT PT TPL, Tbk.
Penyidik menyatakan perbuatan PT TPL bersama pejabat yang berwenang tersebut mengakibatkan kerugian keuangan negara.
Dijerat pasal korupsi
Atas perkara tersebut, PT TPL, Tbk sebagai tersangka korporasi disangkakan melanggar ketentuan pidana korupsi.
Untuk sangkaan primair, penyidik menerapkan Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi juncto Undang-Undang Nomor 20 Tahun 2001 tentang perubahan atas UU Nomor 31 Tahun 1999.
Sedangkan untuk sangkaan subsidair, penyidik menerapkan Pasal 604 juncto Pasal 20 huruf a atau c UU Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 UU Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi juncto UU Nomor 20 Tahun 2001.
Penetapan PT TPL sebagai tersangka korporasi dilakukan pada Senin, 7 September 2026, setelah penyidik menyelesaikan sejumlah rangkaian pemeriksaan dan pengumpulan alat bukti dalam perkara tersebut. (bc/isl)