
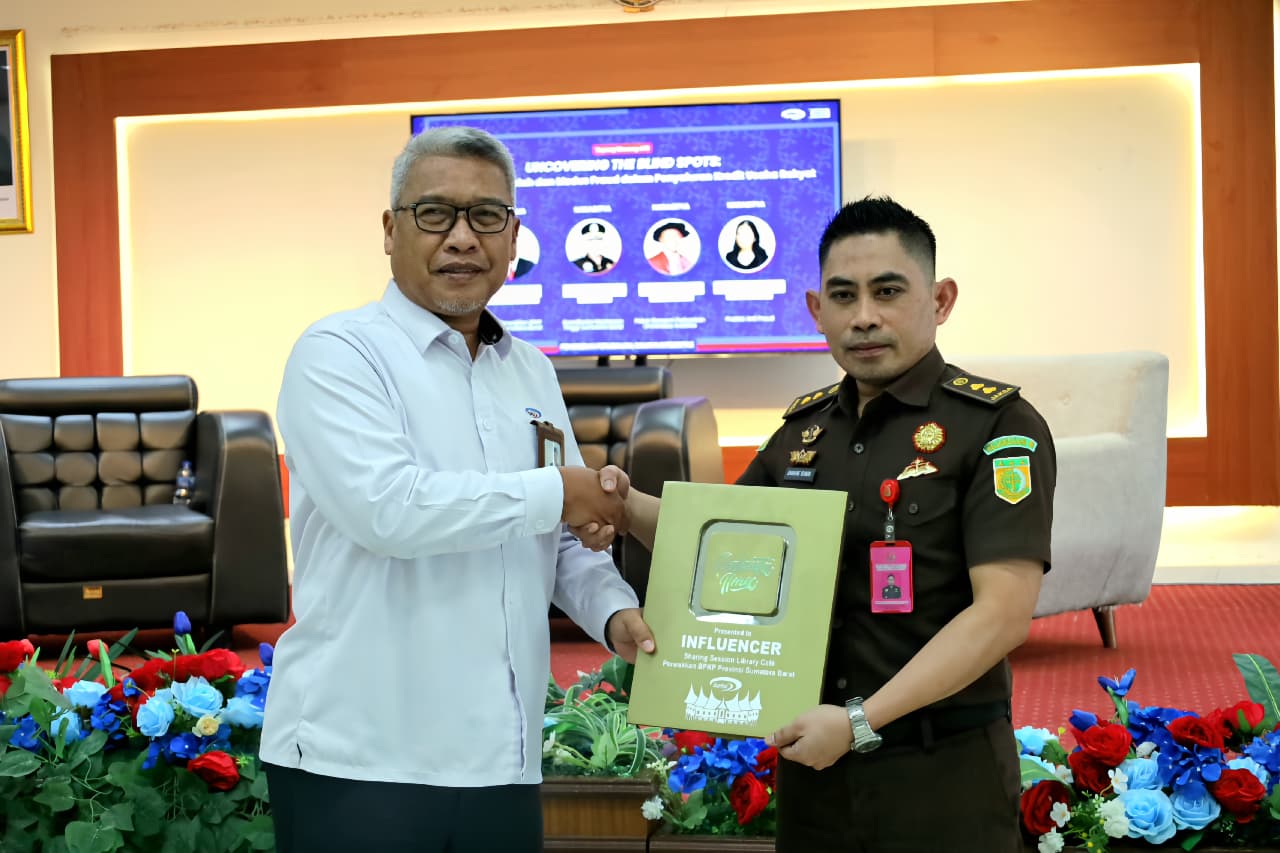
PADANG – Koordinator Kejaksaan Tinggi (Kejati) Sumatera Barat, Bambang Irawan, S.H., M.H., mengingatkan perbankan milik negara dan daerah untuk memperkuat pengawasan serta mencegah praktik fraud atau kecurangan dalam penyaluran Kredit Usaha Rakyat (KUR). Menurutnya, penyimpangan dalam penyaluran kredit dapat menghambat tujuan program pemerintah untuk memperkuat usaha mikro, kecil, dan menengah (UMKM).
Hal tersebut disampaikan Bambang saat menjadi narasumber dalam diskusi publik interaktif bertajuk “Uncovering the Blind Spots: Membongkar Celah dan Modus Fraud dalam Penyaluran Kredit Usaha Rakyat” yang diselenggarakan Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Sumatera Barat melalui acara Tayang Bincang Komunitas Anindhacitya, Senin (26/10/2026), di Kantor BPKP Sumbar, Kota Padang.
Diskusi tersebut juga menghadirkan Fajri Adrianto, S.E., M.B.A., Ph.D., pakar ekonomi perbankan dari Universitas Andalas, serta Ellen Jesicha Manda Putri Silalahi, praktisi antikecurangan (anti-fraud).
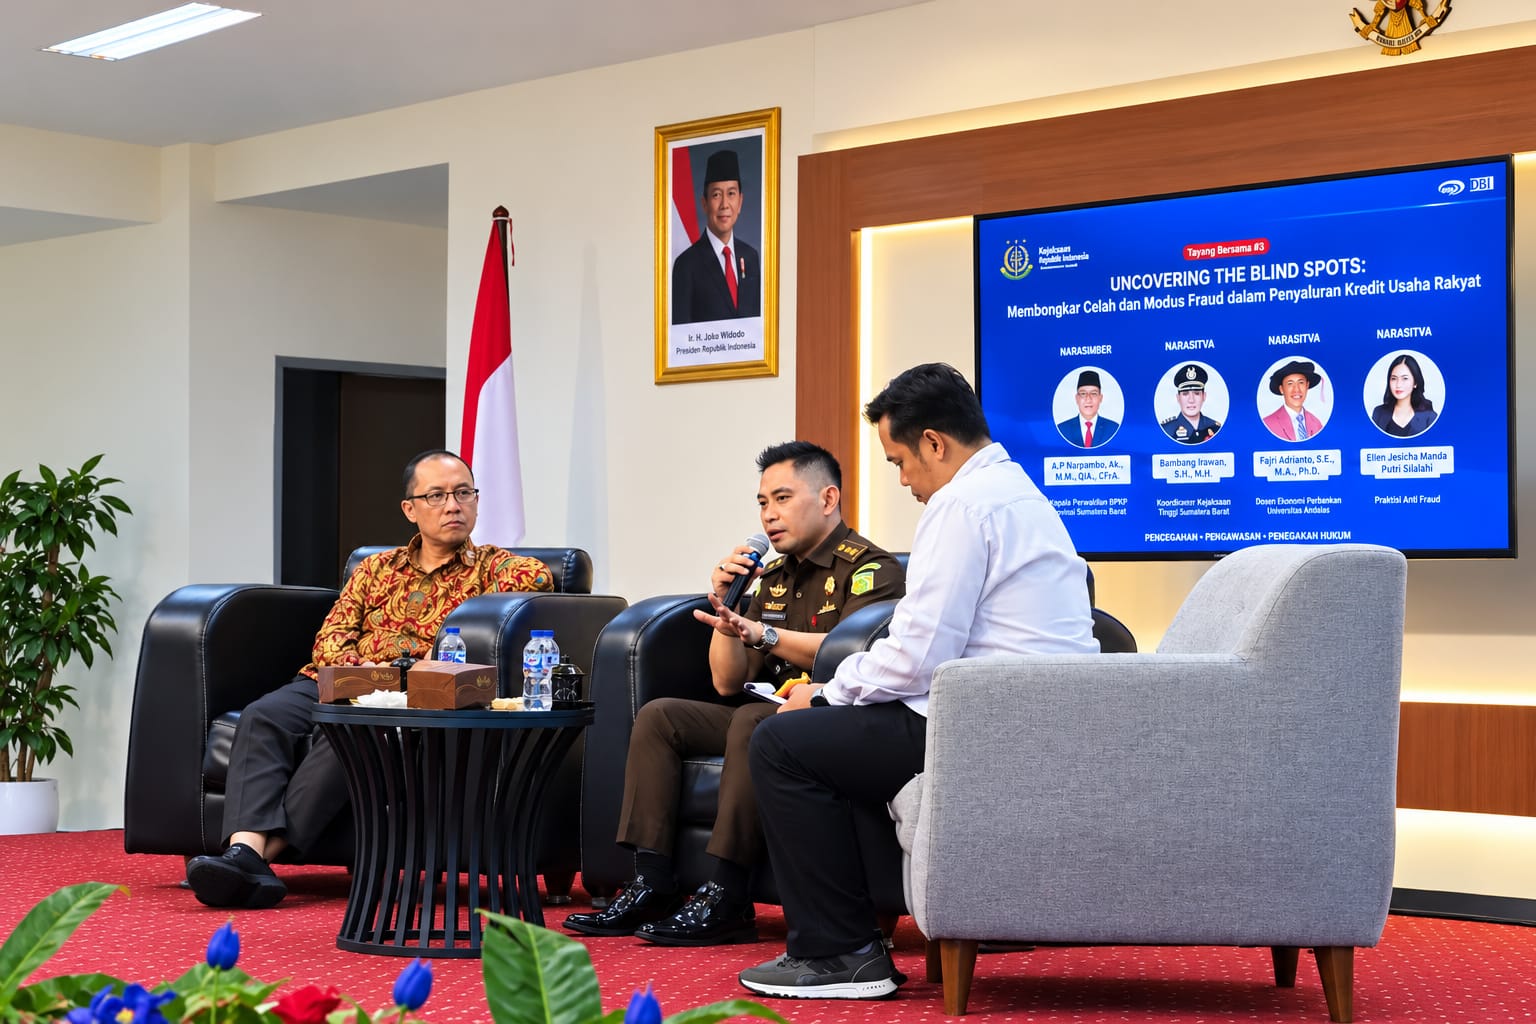
Dalam pemaparannya, Bambang menjelaskan bahwa perbankan memiliki peran strategis dalam meningkatkan kesejahteraan masyarakat. Bank menghimpun dana dari masyarakat dan menyalurkannya kembali dalam bentuk kredit maupun instrumen pembiayaan lainnya.
Karena itu, penyaluran kredit, termasuk KUR, harus dilaksanakan secara profesional, transparan, akuntabel, dan sesuai ketentuan. Pengawasan yang lemah dapat membuka peluang penyalahgunaan dana yang seharusnya dimanfaatkan untuk mengembangkan usaha masyarakat.
“Area rawan fraud merupakan area atau wilayah tugas pada suatu organisasi yang rawan terjadi kecurangan atau penyimpangan. Beberapa di antaranya adalah instansi yang berhubungan dengan pengelolaan keuangan dan anggaran, pengadaan barang dan jasa, pemberian pelayanan publik, dan area kegiatan lainnya,” jelas Bambang.
Ia menegaskan, kecurangan dalam penyaluran KUR tidak selalu diawali oleh dokumen yang tidak lengkap atau pelanggaran prosedur yang terlihat secara langsung. Dalam sejumlah kondisi, penyimpangan justru dapat tersembunyi di balik administrasi yang tampak tertib.
Modus yang perlu diwaspadai antara lain penggunaan identitas debitur tanpa semestinya, pengajuan usaha fiktif, manipulasi dokumen dan hasil survei, hingga penguasaan dana kredit oleh pihak ketiga.
“Tanpa verifikasi yang memadai, pengendalian yang kuat, dan pemanfaatan data untuk mendeteksi anomali, penyaluran KUR yang ditujukan untuk memperkuat UMKM berisiko disalahgunakan,” ungkapnya.
Menurut Bambang, pencegahan fraud membutuhkan pengawasan menyeluruh sejak proses pengajuan hingga pencairan dan pemanfaatan kredit. Verifikasi identitas dan kelayakan usaha calon debitur harus dilakukan secara cermat, sementara data penyaluran kredit perlu dianalisis untuk mendeteksi indikasi penyimpangan sedini mungkin.
Ia juga mengingatkan badan usaha milik negara (BUMN) dan badan usaha milik daerah (BUMD) agar mengedepankan integritas dalam setiap kegiatan operasional. Penguatan tata kelola dinilai penting untuk meminimalkan risiko kecurangan sekaligus menjaga kepercayaan masyarakat terhadap lembaga perbankan.
Lima Prinsip Pencegahan Fraud
Bambang menekankan bahwa integritas merupakan fondasi utama dalam mencegah terjadinya fraud. Meski regulasi dan sistem pengawasan telah dibangun, penerapannya harus disertai komitmen nyata dari seluruh pihak yang terlibat.
Ia turut menyinggung pentingnya manajemen risiko dalam tata kelola pemerintahan, termasuk melalui Peraturan Presiden Nomor 39 Tahun 2023 tentang Manajemen Risiko Pembangunan Nasional.
Dalam paparannya, Bambang menjelaskan lima prinsip antisipasi fraud yang perlu diterapkan dalam tata kelola organisasi.
Pertama, Fraud Risk Governance, yakni tata kelola risiko kecurangan melalui kebijakan tertulis yang mengatur program, tanggung jawab, serta kinerja pencegahan fraud.
Kedua, Fraud Risk Assessment, yaitu penilaian risiko untuk mengidentifikasi kemungkinan terjadinya kecurangan, bentuk penyimpangan yang berpotensi muncul, serta dampak dan biaya yang ditimbulkannya.
Ketiga, Fraud Control Activity, berupa pelaksanaan pengendalian dan pengawasan internal untuk mencegah terjadinya penyimpangan dalam operasional organisasi.
Keempat, Fraud Investigation and Corrective Action, yakni mekanisme pelaporan, pemeriksaan, dan penanganan penyimpangan secara tepat waktu. Apabila terbukti terjadi pelanggaran, tindakan korektif dan sanksi harus diberikan sesuai ketentuan yang berlaku.
Kelima, Fraud Risk Management Monitoring Activities, yaitu pemantauan dan evaluasi berkelanjutan untuk meningkatkan kemampuan mendeteksi kecurangan sekaligus mengomunikasikan hasil pelaksanaan program manajemen risiko kepada seluruh pegawai.
Kejaksaan Berperan dalam Pencegahan dan Penegakan Hukum
Lebih lanjut, Bambang menegaskan bahwa peran kejaksaan tidak terbatas pada penindakan setelah tindak pidana terjadi. Kejaksaan juga memiliki peran edukatif dan preventif untuk mendorong tata kelola yang baik serta mengawal agar penyelenggaraan kegiatan pemerintahan dan pengelolaan keuangan berjalan sesuai ketentuan hukum.
Menurutnya, kesalahan administratif perlu dibedakan secara cermat dari perbuatan yang memenuhi unsur tindak pidana korupsi. Namun, apabila ditemukan bukti adanya kesengajaan dan unsur pidana yang terpenuhi, proses penegakan hukum harus dilakukan secara tegas dan profesional.
“Kejaksaan tidak hanya berperan menindak, tetapi juga mengedukasi dan mengawal agar kesalahan administratif tidak berubah menjadi tindak pidana korupsi. Namun ketika terdapat unsur mens rea, niat jahat yang jelas memperkaya diri sendiri atau orang lain, maka negara wajib hadir melakukan penegakan hukum,” tegas Bambang.
Ia berharap diskusi tersebut dapat meningkatkan pemahaman para pemangku kepentingan mengenai celah dan modus fraud dalam penyaluran KUR. Dengan penguatan integritas, pengawasan, dan manajemen risiko, program KUR diharapkan benar-benar tepat sasaran serta memberikan manfaat optimal bagi pelaku UMKM dan perekonomian masyarakat. (bc/isl)